
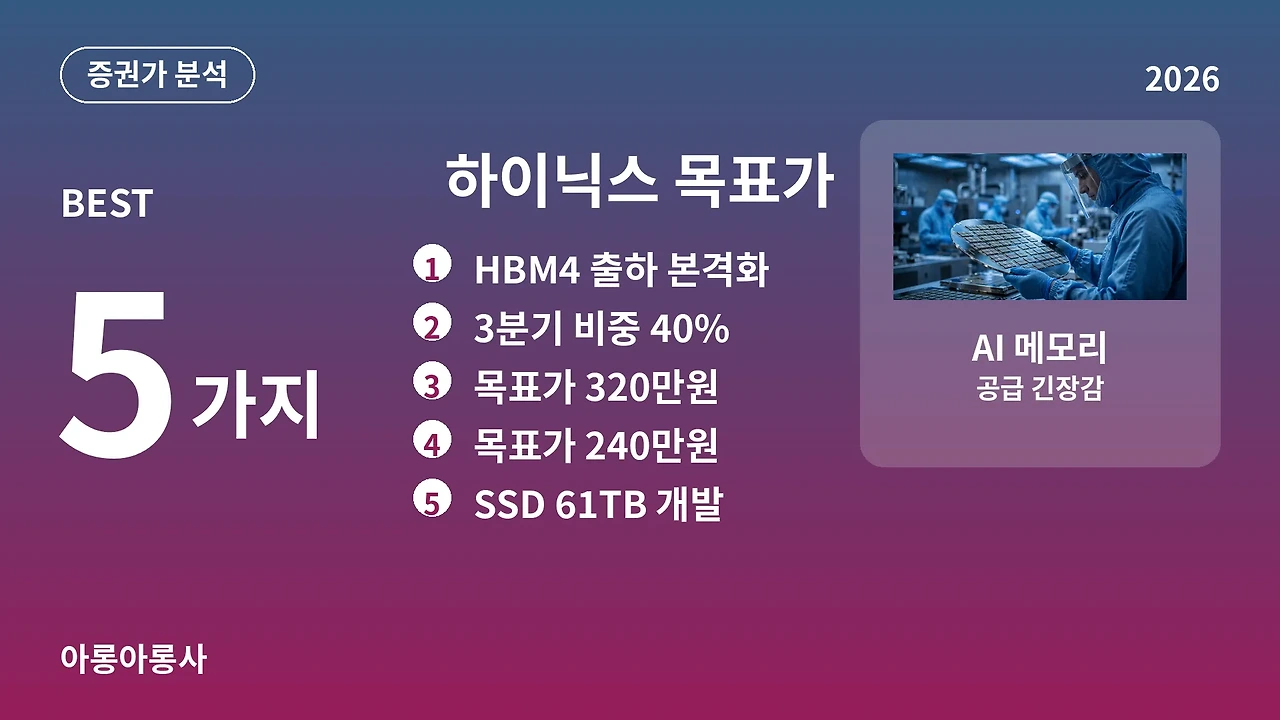
AI 데이터센터가 늘어날수록 메모리 시장의 긴장감도 높아지고 있습니다. 최근 SK하이닉스를 둘러싼 증권가의 평가가 엇갈리면서 투자자들의 관심이 집중됐습니다. 한쪽에서는 목표주가 320만원을 유지하며 '과도한 우려는 기우'라고 말하고, 다른 한쪽에서는 목표주가를 240만원으로 낮췄습니다. 같은 회사를 두고 왜 이렇게 다른 시각이 나왔을까요? 핵심 이슈를 정리했습니다.
📋 핵심 요약
| 구분 | 내용 |
| 대신증권 | 목표주가 320만원 유지·매수. HBM4 품질 이슈는 '과도한 우려', 3분기부터 HBM4 출하 본격화(판매량의 40%) |
| LS증권 | 목표주가 330만원→240만원 하향·매수 유지. HBM 수요 둔화가 아닌 공급자 프리미엄 정상화 반영 |
| TSMC 협력 | '3DFabric-HBM Integration' 올해의 파트너 2년 연속 수상. HBM4부터 베이스다이에 TSMC 첨단 로직 공정 적용 추진 |
| SSD 신제품 | AI 데이터센터용 61TB SSD 'PS1012 U.2' 개발 완료. 내년에 122TB까지 제품군 확대 |
«이미지1»
HBM4 출하 본격화, 점유율 경쟁의 신호탄
대신증권은 최근 보고서에서 SK하이닉스의 목표주가를 320만원으로 유지하고 매수 의견을 고수했습니다. 메모리 업황 강세가 주가에 제대로 반영되지 않았다는 판단입니다. 메모리반도체 구매 경쟁이 심해지면서 4분기 D램 판매량이 기대치를 웃돌 것으로 봤고, 3분기 실적 발표에서는 주주환원 방향이 구체화될 수 있다고 전망했습니다.
시장에서 제기되는 HBM4 품질 이슈에 대해서는 선을 그었습니다. 후공정 단에서 문제가 발생했을 수는 있지만 해결 불가능한 리스크가 아니며 배상금을 논할 단계도 아니다라는 평가입니다. 자회사 솔리다임의 미국 증시 상장 추진과 해외 공장 투자에 대해서도 "실보다 득이 큰 선택"이라며, 해외 투자는 오히려 관세 리스크를 축소시킬 수 있다고 분석했습니다.
3분기 출하 본격화
HBM4가 전체 판매량의 약 40%를 차지하기 시작합니다. 대신증권은 품질 우려를 '기우'로 평가했습니다.
2027년 비중 50%로 확대
연간 기준 HBM4 비중이 절반까지 올라가며 차세대 제품이 실적의 중심축이 됩니다.
수율·원가 개선이 관건
추가 수율 개선에 따른 원가 절감으로 HBM 이익률이 60%대 골디락스를 유지할지가 주가 회복의 변수입니다.
반면 LS증권은 목표주가를 기존 330만원에서 240만원으로 낮췄습니다. 다만 투자의견은 매수를 유지했습니다. HBM 출하 성장과 중장기 수요에 대한 긍정적 시각은 그대로입니다. 조정된 것은 '수요 전망'이 아니라 공급자 프리미엄입니다. 경쟁사의 HBM4 출하 확대와 양산성 개선이 확인되면 주요 고객사의 공급선 다변화 가능성이 높아지고, 이에 따른 프리미엄 정상화를 반영한 것이라는 설명입니다.
LS증권은 내년 HBM 영업이익률이 약 60% 수준을 유지할 것으로 봤습니다. 고객사·메모리 공급자·AI 투자 지속성을 함께 만족시키는 '골디락스' 수준이라는 평가입니다. 핵심 변수는 결국 차세대 제품에서의 기술 우위와 주요 고객사 내 높은 점유율을 얼마나 유지하느냐에 달려 있다고 짚었습니다.
«이미지2»
AI 데이터센터의 또 다른 무기, 61TB 고용량 SSD
AI 데이터센터 공략은 HBM에서 끝나지 않습니다. SK하이닉스는 최근 AI 데이터센터용 고용량 SSD 'PS1012 U.2' 개발을 완료했습니다. QLC 기술을 적용한 61TB 제품으로, 최신 PCIe 5세대를 적용해 순차 읽기 성능이 이전 규격 대비 2배 수준인 13GB/s에 달합니다. 연내 글로벌 서버 제조사에 샘플을 공급해 제품 평가를 진행하고, 내년에는 제품군을 122TB까지 확대할 계획입니다. 321단 4D 낸드 기반 244TB 제품 개발도 함께 진행 중입니다.
여기에 TSMC와의 협력도 한층 깊어지고 있습니다. SK하이닉스는 TSMC 2026 북미 OIP 에코시스템 포럼에서 '3DFabric-HBM Integration' 부문 올해의 파트너에 선정됐습니다. 지난해에 이어 2년 연속입니다. HBM4부터는 베이스다이에 TSMC의 첨단 로직 공정을 적용하는 방안을 추진하고 있어, AI 가속기 고객별 맞춤형 메모리 시장 공략이 가속화될 전망입니다.
«이미지3»
💡 투자 체크포인트
① 엇갈린 목표가의 핵심은 '수요'가 아니라 '프리미엄 정상화' — 방향이 아닌 밸류에이션 차이라는 점에 주목하세요.
② 공급선 다변화 흐름 속에서 차세대 제품의 기술 우위와 고객사 점유율 유지가 관건입니다.
③ HBM 이익률 60% 골디락스가 유지되는지, 추가 수율 개선 소식이 나오는지 체크하세요.
메모리 시장이 AI 특화 구조로 재편되면서 SK하이닉스의 위상은 더 견고해지고 있습니다. HBM4 출하 본격화와 고용량 SSD 라인업 확대, TSMC와의 패키징 협력 강화까지 — AI 인프라 핵심 플레이어로서의 행보는 이어지고 있습니다. 다만 증권가의 목표주가가 엇갈린 만큼, 공급선 다변화 흐름과 HBM 이익률 방어 여부는 계속 지켜볼 필요가 있습니다. 메모리 슈퍼사이클의 다음 국면이 어떻게 펼쳐질지 주목됩니다.
❓ 자주 묻는 질문
Q. SK하이닉스 목표주가는 왜 320만원과 240만원으로 엇갈리나요?
대신증권은 업황 강세와 HBM4 출하 본격화를 근거로 320만원을 유지했고, LS증권은 공급자 프리미엄 정상화를 반영해 240만원으로 낮췄습니다. 둘 다 매수 의견은 유지하고 있어 방향이 아닌 밸류에이션의 차이입니다.
Q. HBM4 출하는 언제부터 본격화되나요?
대신증권 분석에 따르면 3분기부터 HBM4 출하가 본격화돼 전체 판매량의 40%를 차지하고, 2027년에는 연간 50%까지 확대될 것으로 전망됩니다.
Q. TSMC와의 협력은 어떤 내용인가요?
SK하이닉스는 TSMC의 '3DFabric-HBM Integration' 부문 올해의 파트너에 2년 연속 선정됐습니다. HBM4부터 베이스다이에 TSMC 첨단 로직 공정을 적용하는 방안을 추진 중입니다.
Q. AI 데이터센터용 SSD는 어떤 제품인가요?
'PS1012 U.2'라는 61TB QLC 기반 고용량 SSD로, PCIe 5세대를 적용했습니다. 내년에는 122TB까지 제품군을 확대하고, 321단 4D 낸드 기반 244TB 제품 개발도 진행 중입니다.


